Apa Itu KPR Joint Income?

KPR joint income adalah skema pengajuan Kredit Pemilikan Rumah dengan menggabungkan penghasilan dua orang atau lebih sebagai dasar penilaian kemampuan membayar pinjaman.
Dalam praktiknya, skema ini paling umum digunakan oleh pasangan suami istri yang sama-sama bekerja atau memiliki sumber penghasilan. Bank akan mempertimbangkan pendapatan kedua pihak untuk menilai kemampuan finansial dalam membayar cicilan rumah.
Sebagai contoh, seorang suami memiliki penghasilan Rp 8 juta per bulan, sedangkan istrinya memperoleh Rp 7 juta per bulan. Jika keduanya mengajukan KPR dengan skema joint income, total penghasilan yang dapat dipertimbangkan adalah Rp 15 juta per bulan, sepanjang memenuhi ketentuan dan hasil verifikasi bank.
Dengan demikian, kemampuan pembayaran cicilan tidak hanya dinilai berdasarkan penghasilan salah satu pihak.
Perlu dipahami bahwa joint income bukan berarti bank otomatis menyetujui pinjaman dengan nominal lebih besar. Bank tetap akan memeriksa riwayat kredit, kestabilan pendapatan, kewajiban keuangan, dokumen, serta kelayakan pemohon secara keseluruhan.
Baca Juga: Pakai Paylater, Apakah BI Checking Bisa Bermasalah Saat Ajukan KPR?
Syarat Mengajukan KPR Joint Income

Persyaratan KPR joint income pada dasarnya mengikuti ketentuan pengajuan KPR reguler, dengan tambahan dokumen dari pasangan yang penghasilannya turut diperhitungkan.
Setiap bank dapat memiliki kebijakan berbeda. Namun, secara umum, berikut beberapa persyaratan yang perlu dipersiapkan.
1. Memiliki Hubungan Perkawinan yang Dapat Dibuktikan
KPR joint income umumnya diajukan oleh pasangan suami istri. Karena itu, bank dapat meminta dokumen yang membuktikan status perkawinan, seperti buku nikah atau akta perkawinan.
Ketentuan terkait status perkawinan dan perjanjian pemisahan harta dapat berbeda di setiap bank. Sebagai contoh, BCA mencantumkan ketentuan bahwa pemohon yang telah menikah dapat memilih joint income apabila tidak memiliki perjanjian pisah harta pada kanal pengajuan KPR online-nya.
Jika memiliki perjanjian perkawinan, sebaiknya konfirmasikan terlebih dahulu ketentuan pengajuan kepada bank yang dituju.
2. Memiliki Penghasilan yang Dapat Diverifikasi
Kedua pihak perlu memiliki sumber penghasilan yang dapat dibuktikan. Penghasilan tersebut dapat berasal dari pekerjaan sebagai karyawan, kegiatan profesional, maupun usaha.
Bank biasanya akan meminta dokumen pendukung untuk memastikan sumber dan kestabilan pendapatan, misalnya slip gaji, surat keterangan kerja, rekening koran, atau dokumen usaha.
Tidak cukup hanya menjumlahkan penghasilan berdasarkan perkiraan. Bank akan melakukan verifikasi sesuai prosedur analisis kredit.
3. Memenuhi Ketentuan Usia dan Masa Kerja
Pemohon dan pasangan perlu memenuhi ketentuan usia serta masa kerja yang ditetapkan bank.
Sebagai gambaran, Bank Mandiri menetapkan persyaratan usia dan masa kerja tertentu bagi pemohon KPR. Untuk karyawan, terdapat ketentuan mengenai status pegawai dan masa kerja, sedangkan profesional atau wiraswasta perlu membuktikan pengalaman usaha atau profesinya.
Persyaratan tersebut dapat berbeda antara satu bank dan bank lainnya.
4. Memiliki Riwayat Kredit yang Memenuhi Penilaian Bank
Bank akan memeriksa informasi kredit pemohon dan pasangan melalui SLIK OJK sebagai salah satu bahan analisis.
Jika terdapat tunggakan atau kewajiban kredit yang belum diselesaikan, hal tersebut dapat memengaruhi penilaian kelayakan pengajuan.
Karena itu, sebelum mengajukan KPR joint income, kedua pihak sebaiknya memeriksa riwayat kredit masing-masing dan memastikan informasi kewajiban keuangan sudah sesuai.
5. Melengkapi Dokumen Pengajuan
Dokumen yang umumnya perlu disiapkan meliputi:
- KTP pemohon dan pasangan.
- Kartu Keluarga.
- Buku nikah atau akta perkawinan.
- NPWP sesuai ketentuan bank.
- Slip gaji atau surat keterangan penghasilan kedua pihak.
- Rekening koran atau rekening tabungan.
- Surat keterangan kerja atau dokumen usaha.
- Formulir aplikasi KPR.
- Dokumen tambahan yang diminta bank.
Jika mengajukan KPR untuk membeli rumah dari developer, bank juga dapat meminta dokumen properti, seperti Surat Pemesanan Rumah (SPR) dan dokumen pendukung lainnya.
Pastikan untuk meminta daftar persyaratan terbaru dari bank karena dokumen yang diperlukan dapat berbeda berdasarkan status pekerjaan, jenis properti, dan skema pengajuan.
Cari properti dengan harga terbaik? Cek disini!
Keuntungan KPR Joint Income
Menggabungkan penghasilan suami dan istri dalam pengajuan KPR dapat memberikan beberapa keuntungan, terutama bagi pasangan yang ingin membeli rumah dengan perencanaan keuangan bersama.
1. Meningkatkan Kemampuan Pengajuan Kredit
Keuntungan utama KPR joint income adalah penghasilan kedua pihak dapat diperhitungkan dalam analisis kemampuan membayar cicilan.
Jika penghasilan salah satu pihak belum cukup untuk memenuhi kebutuhan pembiayaan, pendapatan pasangan dapat membantu meningkatkan kapasitas cicilan yang dinilai bank.
Hal ini dapat membuka peluang untuk mempertimbangkan pilihan rumah dengan harga yang lebih sesuai kebutuhan keluarga.
Namun, peningkatan kapasitas tersebut tetap bergantung pada kewajiban kredit yang masih berjalan, hasil pemeriksaan dokumen, dan kebijakan bank.
2. Memiliki Pilihan Rumah yang Lebih Beragam
Dengan kapasitas cicilan yang lebih besar, pasangan dapat mempertimbangkan lebih banyak pilihan rumah.
Misalnya, pasangan yang sebelumnya hanya mampu mempertimbangkan rumah dengan harga tertentu dapat mengevaluasi pilihan hunian lain setelah penghasilan keduanya diperhitungkan.
Meski begitu, jangan hanya berpatokan pada plafon kredit maksimal. Pastikan harga rumah dan cicilannya tetap sesuai dengan kondisi keuangan keluarga.
3. Membagi Tanggung Jawab Pembayaran Cicilan
KPR joint income memungkinkan pasangan merencanakan pembayaran cicilan menggunakan dua sumber penghasilan.
Pembagian kontribusi dapat disesuaikan dengan kesepakatan bersama. Misalnya, suami membayar 60% cicilan dan istri membayar 40%, atau keduanya membayar dengan porsi yang sama.
Pembagian tersebut merupakan kesepakatan pengelolaan keuangan keluarga. Tanggung jawab kepada bank tetap mengikuti perjanjian kredit yang ditandatangani.
4. Membantu Perencanaan Keuangan Keluarga
Pengajuan KPR bersama dapat menjadi kesempatan bagi pasangan untuk menyusun perencanaan keuangan jangka panjang.
Keduanya dapat mengevaluasi pendapatan, pengeluaran rutin, tabungan, dana darurat, dan kewajiban kredit sebelum memutuskan membeli rumah.
Dengan perencanaan yang baik, pembayaran cicilan diharapkan tidak mengganggu kebutuhan rumah tangga lainnya.
Baca Juga: Beli Rumah Tanpa KPR, Apakah Tetap Perlu Notaris? Ini Penjelasannya
Risiko dan Kekurangan KPR Joint Income
Selain keuntungan, ada beberapa hal yang perlu dipertimbangkan sebelum mengajukan KPR joint income.
1. Tanggung jawab pembayaran melibatkan kedua pihak
Ketika kedua pihak tercantum sebagai debitur dalam perjanjian kredit, keduanya memiliki tanggung jawab sesuai ketentuan perjanjian tersebut. Jika salah satu pihak tidak dapat berkontribusi membayar cicilan, kewajiban pembayaran tetap harus dipenuhi.
2. Kondisi keuangan salah satu pihak dapat memengaruhi pengajuan
Penghasilan yang digabung bukan satu-satunya faktor penilaian. Riwayat kredit, cicilan berjalan, dan kemampuan finansial kedua pihak juga dapat diperhitungkan.
Jika salah satu pemohon memiliki kewajiban kredit besar atau riwayat pembayaran bermasalah, hal tersebut dapat memengaruhi hasil analisis bank.
3. Risiko jika salah satu pihak kehilangan penghasilan
Jika salah satu pasangan berhenti bekerja, mengalami penurunan pendapatan, atau kehilangan sumber penghasilan, pembayaran cicilan dapat menjadi lebih berat.
Karena itu, penting untuk memiliki dana darurat dan memastikan cicilan tetap dapat ditangani dalam kondisi penghasilan keluarga berubah.
4. Perlu kesepakatan mengenai kepemilikan properti
Sebelum membeli rumah, pasangan sebaiknya memahami bagaimana kepemilikan properti akan dicatat dan bagaimana hak serta kewajiban masing-masing pihak diatur.
Hal ini perlu diperhatikan terutama jika terdapat perjanjian perkawinan atau kondisi hukum khusus. Pastikan ketentuan dokumen kredit dan kepemilikan properti dipahami sebelum menandatangani perjanjian.
Baca Juga: Cara Mengajukan KPR Rumah 2026: Tahapan hingga Tips agar Disetujui
Cara Menghitung KPR Joint Income

Sebelum mengajukan KPR joint income, calon debitur dapat membuat simulasi sederhana untuk mengetahui perkiraan kemampuan membayar cicilan setiap bulan.
Salah satu pendekatan yang dapat digunakan adalah menghitung rasio cicilan terhadap penghasilan atau Debt Service Ratio (DSR).
Rumus sederhananya:
Kapasitas Cicilan = (Penghasilan Gabungan × Rasio Cicilan) − Total Cicilan Berjalan
Untuk simulasi awal, kita gunakan rasio cicilan sebesar 30% dari penghasilan gabungan. Angka ini merupakan asumsi perencanaan yang konservatif, bukan batas resmi yang berlaku untuk semua bank.
Contoh Simulasi KPR Joint Income
Misalnya, pasangan suami istri memiliki penghasilan sebagai berikut:
|
Keterangan
|
Penghasilan
|
|
Gaji suami
|
Rp 8.000.000
|
|
Gaji istri
|
Rp 7.000.000
|
|
Total penghasilan
|
Rp 15.000.000
|
Dengan penghasilan gabungan sebesar Rp 15 juta per bulan, berikut perhitungan kapasitas cicilannya:
1. Menghitung batas cicilan berdasarkan penghasilan
Rp 15.000.000 × 30% = Rp 4.500.000
Artinya, berdasarkan asumsi rasio 30%, total angsuran kredit yang direncanakan sebaiknya tidak melebihi Rp 4,5 juta per bulan.
2. Memperhitungkan cicilan yang masih berjalan
Misalnya, suami masih memiliki cicilan kendaraan sebesar Rp 1 juta per bulan, sedangkan istri tidak memiliki cicilan lain.
Maka perhitungannya:
Rp 4.500.000 − Rp 1.000.000 = Rp 3.500.000
Dengan demikian, kapasitas cicilan KPR berdasarkan simulasi tersebut adalah sekitar Rp3,5 juta per bulan.
3. Menentukan kisaran cicilan KPR
Berdasarkan perhitungan tadi, pasangan tersebut dapat mulai mencari rumah dengan estimasi cicilan KPR sekitar Rp 3,5 juta per bulan.
Namun, angka ini masih merupakan perhitungan awal. Bank dapat menggunakan metode penilaian, rasio, dan perhitungan penghasilan yang berbeda.
Selain itu, jangan lupa memperhitungkan biaya hidup, tabungan, kebutuhan keluarga, serta dana darurat sebelum menentukan cicilan yang akan diambil.
Simulasi Jika Penghasilan Gabungan Berbeda
Agar lebih mudah memahami pengaruh penghasilan terhadap kapasitas cicilan, berikut ilustrasi menggunakan rasio 30% dan asumsi tidak memiliki cicilan lain.
|
Penghasilan Suami
|
Penghasilan Istri
|
Total Penghasilan
|
Ilustrasi Kapasitas Cicilan
|
|
Rp 5 juta
|
Rp 5 juta
|
Rp 10 juta
|
Rp 3 juta
|
|
Rp 6 juta
|
Rp 7 juta
|
Rp 13 juta
|
Rp 3,9 juta
|
|
Rp 8 juta
|
Rp 7 juta
|
Rp 15 juta
|
Rp 4,5 juta
|
|
Rp 10 juta
|
Rp 8 juta
|
Rp 18 juta
|
Rp 5,4 juta
|
|
Rp 12 juta
|
Rp 10 juta
|
Rp 22 juta
|
Rp 6,6 juta
|
|
Rp 15 juta
|
Rp 10 juta
|
Rp 25 juta
|
Rp 7,5 juta
|
Tabel tersebut merupakan simulasi sederhana untuk membantu perencanaan keuangan, bukan jaminan plafon kredit atau persetujuan KPR.
Besarnya pinjaman yang dapat diperoleh tetap dipengaruhi oleh suku bunga, tenor, uang muka, biaya kredit, kewajiban lain, dan hasil analisis bank.
Temukan Hunian Impian Anda di Granville Rancamaya!
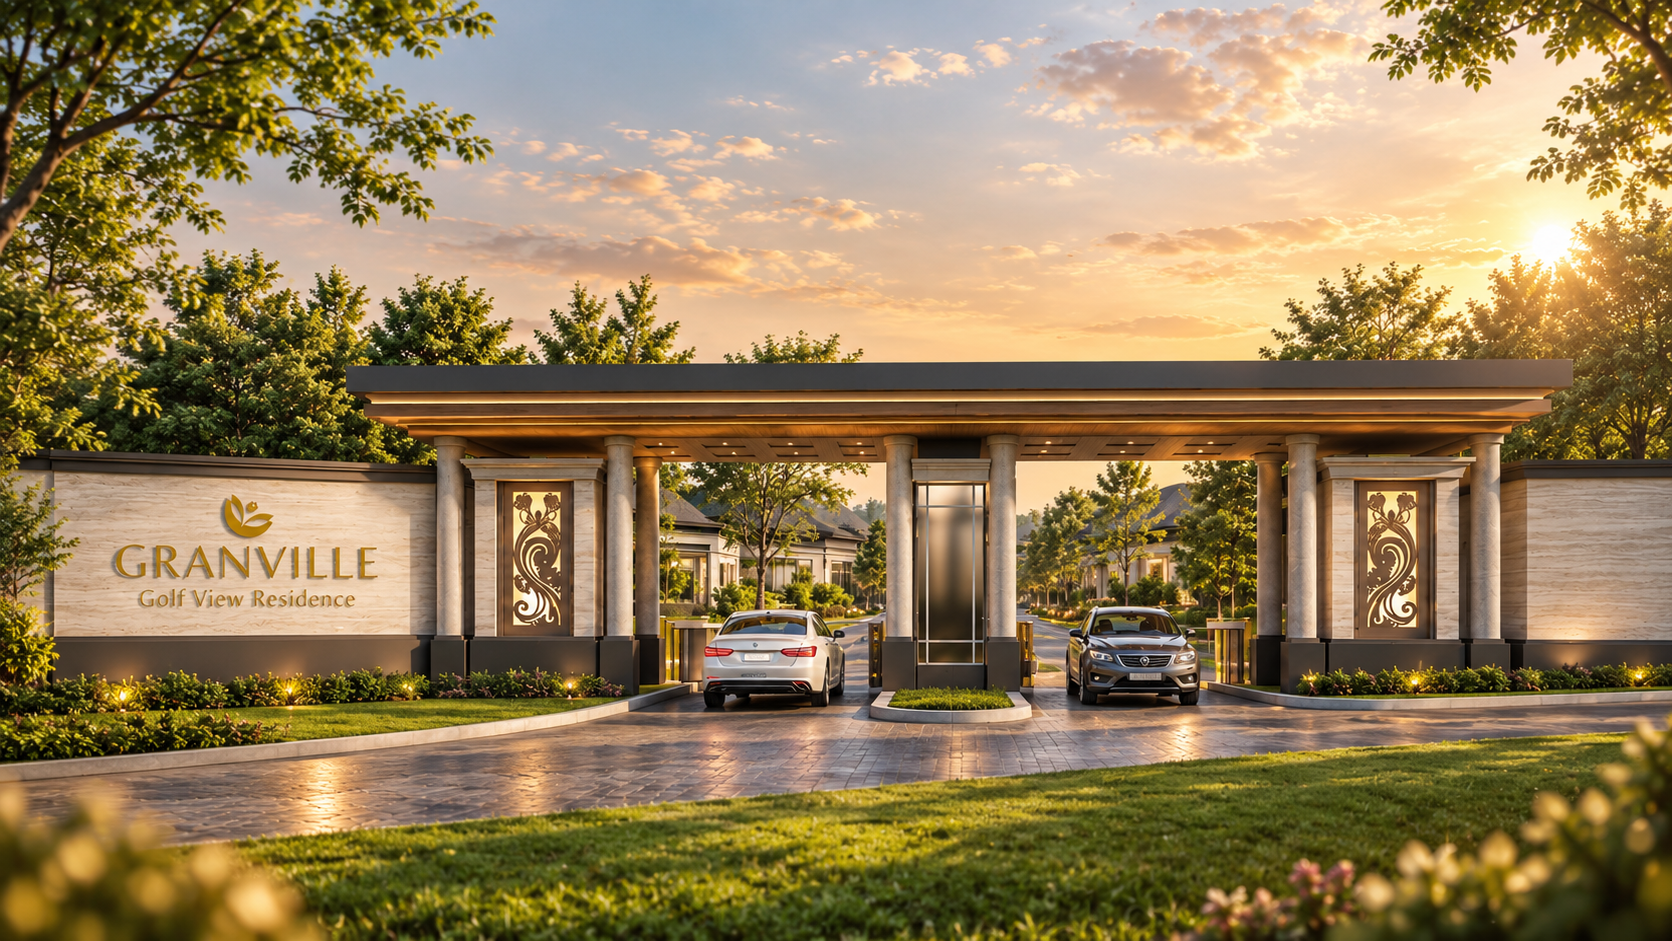
Setelah memahami cara menghitung KPR joint income, kini saatnya mempertimbangkan hunian yang sesuai dengan kebutuhan dan kemampuan finansial Anda. Salah satu pilihan menarik yang bisa dipertimbangkan adalah Granville, cluster terbaru di Rancamaya Golf Estate, Bogor.
Mengusung konsep hunian eksklusif dengan panorama lapangan golf dan lingkungan hijau yang asri, Granville menawarkan dua pilihan tipe rumah untuk kebutuhan keluarga. Tersedia Tipe 7 dengan 3 kamar tidur serta Tipe 9 dengan 4+1 kamar tidur dan private inner courtyard.
Dengan harga mulai dari Rp 1,6 miliar, Granville juga menawarkan berbagai keuntungan pembelian, mulai dari DP 0%, gratis BPHTB, AJB, dan SHM, hingga voucher Idemu senilai Rp 90 juta.
Ingin mengetahui pilihan unit, simulasi cicilan KPR, dan promo terbaru Granville? Kunjungi eCatalog Sinarmas Land atau hubungi 0882 2211 1006 (WhatsApp Available) untuk mendapatkan informasi lebih lanjut dan temukan hunian yang sesuai dengan rencana finansial Anda.

 Promotion